今月の支払いに足りない。d払いの残高やdポイント、携帯電話料金と一緒に払う後払いの枠を、なんとか現金にできないか。そう考えてこのページにたどり着いた方も多いと思います。
先に結論をお伝えします。d払いで正規に現金として引き出せるのは、本人確認を済ませた「d払い残高(現金バリュー)」だけです。銀行口座への出金と、セブン銀行ATM・ローソン銀行ATMでの出金が公式に用意されています。手数料は1回220円(税込)が基本です。
一方で、dポイントを現金と交換する公式の仕組みは確認できませんでした。電話料金合算払いの枠を使って現金を得る行為は、d払いの規約で利用停止の対象とされています。
この記事では、2026年11月時点のNTTドコモ・ドコモFGの公式情報と公的機関の資料をもとに、次のことを説明します。
- d払いの支払い方法の種類と、現金にできるもの・できないもの
- d払い残高を出金する公式の手順・手数料・上限
- dポイントを現金にできるか、できない場合の使い道
- 電話料金合算払い(キャリア決済)の枠を現金化するリスク
- お金に困ったときの相談先と、現金化の代わりになる選択肢
結論:d払いで正規に現金化できるのは「d払い残高」だけ

d払いは、スマホで支払いができるドコモのキャッシュレス決済です。2026年7月1日から、サービスの提供会社はNTTドコモから株式会社NTTドコモ・フィナンシャルグループ(ドコモFG)に変わりました。
d払いには支払い方法がいくつかあります。このうち、お金を「引き出せる」のは、前もって入金(チャージ)しておくd払い残高です。ほかの方法は、後から払う仕組み(後払い)か、ポイントを支払いにあてる仕組みです。後払いの枠は、引き出せるお金ではありません。
| 対象 | 現金で引き出せるか | 理由 |
|---|---|---|
| d払い残高(現金バリュー) | できる | 本人確認済みの残高は、銀行口座やATMへ出金する公式の機能がある |
| d払い残高(プリペイドバリュー) | できない | 本人確認前の種別で、出金の機能がない |
| 電話料金合算払い | できない | 携帯電話料金と一緒に後から払う仕組みで、残高ではない |
| dカード・そのほかのクレジットカード | できない | カード会社への後払い。dカード会員規約は現金化目的の利用を禁止している |
| dポイント | 公式の換金手段は確認できず | 会員規約が定める使い道は、料金への充当や特典商品との交換など |
検索で見かける「d払いの現金化」の多くは、電話料金合算払いやクレジットカードの後払い枠で商品を買い、それを業者に売って現金を受け取る方法です。業者の取り分が差し引かれるため、受け取る現金は翌月の請求額より少なくなります。そのうえ規約に反する行為です。くわしくは後の章で説明します。
ここまでの要約
d払いで公式に現金として引き出せるのは、本人確認済みの「d払い残高(現金バリュー)」だけです。電話料金合算払いやクレジットカードは後払いの枠で、現金を引き出す機能はありません。
参照元(外部サイトは新しいタブで開きます)
d払いの支払い方法は4種類とdポイント充当
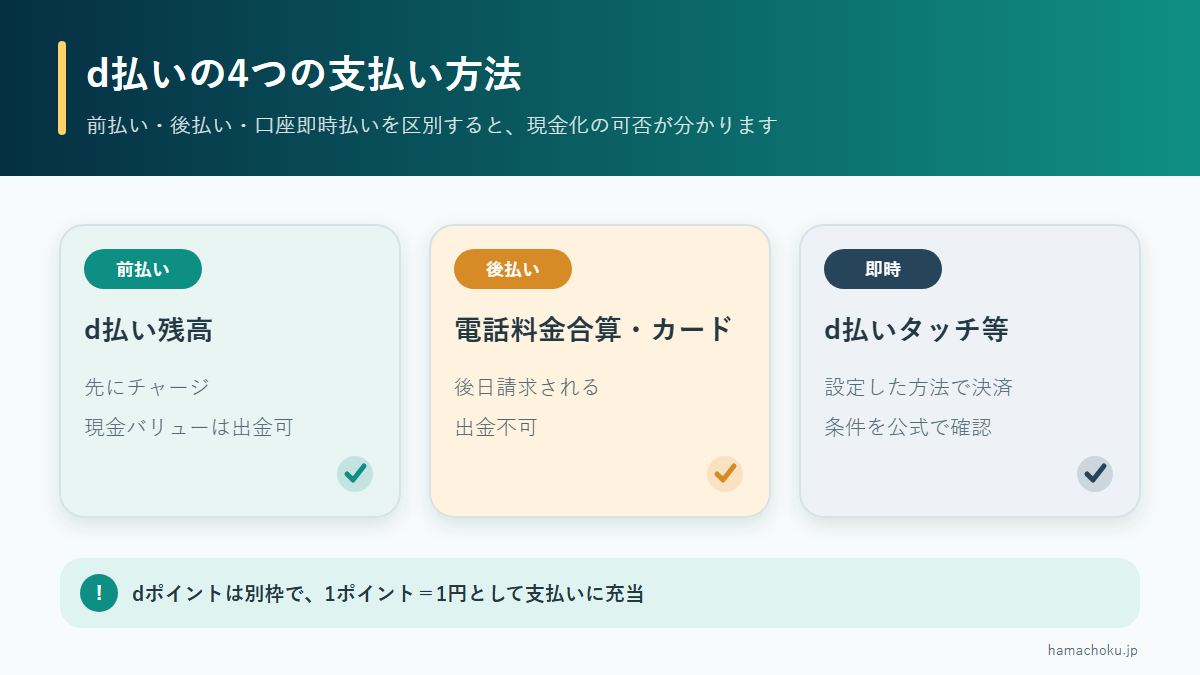
d払いの公式ページでは、支払い方法を次の4つに分けています。これとは別に、dポイントを1ポイント1円から支払いにあてられます。
| 支払い方法 | しくみ | 利用条件・上限(公式) |
|---|---|---|
| 電話料金合算払い | d払いの代金を、毎月の携帯電話料金と一緒に支払う後払い | ドコモ回線と、spモード・ahamo・irumoなどのドコモのインターネット接続サービスの契約が必要。上限は18歳未満が月1万円まで、18歳以上20歳未満が月3万円まで、20歳以上が月10万円まで。初期設定は月1万円 |
| d払い残高 | 銀行口座やATMから入金(チャージ)した残高で払う前払い | チャージには100万円の上限がある |
| dカード | dカード(クレジットカード)で払う後払い | カードの利用枠の範囲内 |
| dカード以外のクレジットカード | ほかのクレジットカードで払う後払い | 本人確認済みのdアカウントは月50万円まで、未確認は月5万円まで |
| dポイント充当 | dポイントを代金の支払いにあてる | 各支払い方法と組み合わせて、1ポイント1円から利用できる |
「前払い」はd払い残高だけです。電話料金合算払いとクレジットカードは、使った金額をあとで請求される後払いです。後払いの枠を使えば、そのぶん翌月以降の支払いが増えます。
名称が変わったサービスに注意
以前の「ドコモ口座」は、2021年10月25日に機能がd払いアプリへ統合され、名称が「d払い残高」に変わりました。古い記事で「ドコモ口座から出金」と書かれているものは、いまのd払い残高の出金を指しています。
検索では「ドコモ払い」「ドコモ携帯決済」「キャリア決済」という言い方も見かけます。キャリア決済とは、携帯電話会社(キャリア)の料金と一緒に代金を払う決済のことです。d払いの公式ページでは、この方法を「電話料金合算払い」と呼んでいます。この記事でもその名称を使います。
ここまでの要約
d払いの支払い方法は、電話料金合算払い・d払い残高・dカード・dカード以外のクレジットカードの4種類で、別にdポイント充当があります。前払いはd払い残高だけで、ほかは後払いです。
参照元(外部サイトは新しいタブで開きます)
d払い残高を正規に出金する方法と手数料
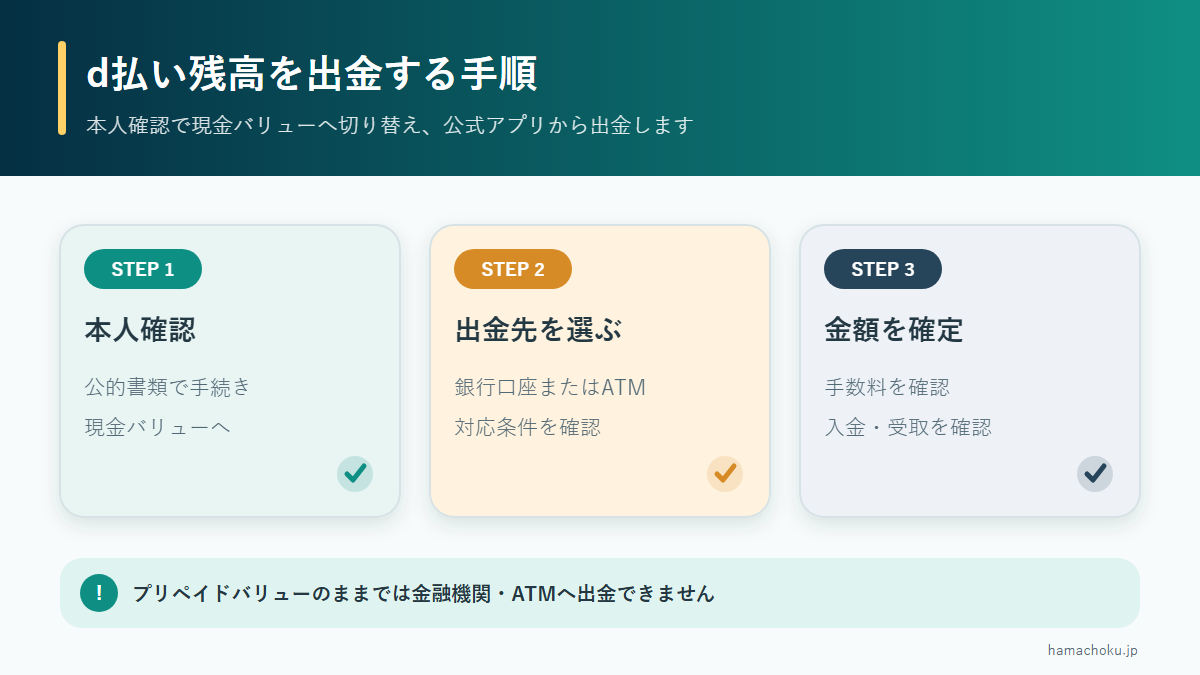
d払い残高は、条件を満たせば公式の機能で現金に戻せます。ここでは、その条件と手順をまとめます。
出金できるのは本人確認済みの「現金バリュー」
d払い残高には「プリペイドバリュー」と「現金バリュー」の2つの種別があります。本人確認が終わると、プリペイドバリューから現金バリューに切り替わります。
プリペイドバリューでできるのは、お店での支払いや請求書払い、送金の受け取りなどです。金融機関への出金やATMでの出金はできません。出金するには、d払いアプリから本人確認を済ませる必要があります。
ドコモ回線(ahamo・irumo・ドコモ miniを含む)を契約している人は、もう一つ条件があります。回線の契約者・利用者・dポイントクラブ会員に登録している氏名と生年月日が、すべて一致している場合だけ出金などの機能を使えます。結婚で姓が変わった場合などは、登録情報の変更が必要になることがあります。
出金方法ごとの手数料・上限・反映の目安
| 出金方法 | 手数料(税込) | 上限 | 反映の目安 |
|---|---|---|---|
| 銀行口座への出金 | 月の1回目は220円(みずほ銀行あては110円)。2回目以降は1回220円 | 1回10万円まで、月10回まで | 依頼の1〜2営業日後 |
| セブン銀行ATM・ローソン銀行ATM | 1回220円 | 1回10万円まで、月10回まで | 操作が終わるとすぐに払い出し(ドコモ回線の契約者のみ) |
| ケータイ料金への充当 | 0円 | 1回5万円まで(1円単位) | 依頼した翌月の請求分にあてる(ドコモ回線の契約者のみ) |
銀行口座への出金は、平日の0時から正午までに依頼すると1営業日後、正午から翌0時までの依頼は2営業日後が目安です。土日祝日や年末年始は扱いが変わります。その日のうちに現金が必要な場合は、ドコモ回線を契約していればATMでの出金のほうが早く受け取れます。
銀行口座へ出金する手順
- d払いアプリのホーム画面で「一覧へ」から「出金」をタップする
- 出金方法で「銀行口座」を選ぶ
- 出金する金額を入力する
- 内容を確認して実行する
- 「受付完了」が表示されたら終わり
出金先には、あらかじめ金融機関の口座を登録しておきます。登録できるのは原則として本人名義の口座です。通帳には「ディーバライ」と印字されます。
出金前に確認したいこと
- 手数料は出金額とは別に残高から差し引かれます。たとえば1,000円を出金するには、残高が1,220円以上必要です
- 出金を依頼したあとは、変更も取り消しもできません
- 口座名義の違いなどで振り込めなかった場合、出金額は残高に戻りますが、手数料はかかります
- ケータイ料金への充当には24か月の利用期限があります。期限切れや解約のときに残った分は無効になり、返金されません
電話料金合算払いやクレジットカードではチャージできない
公式ページで案内されているd払い残高へのチャージ方法は、銀行口座(オートチャージを含む)、セブン銀行ATM・ローソン銀行ATMでの現金入金、マネックス証券口座からの入金、dスマホローンの借入金の入金です。電話料金合算払いやクレジットカードからのチャージは、この案内に含まれていません(2026年11月時点)。
つまり、d払い残高から出金して戻ってくるのは、もともと自分で入金したお金(またはローンで借りたお金)です。後払いの枠を現金に変える機能ではありません。
ここまでの要約
本人確認済みの「現金バリュー」なら、銀行口座やセブン銀行ATM・ローソン銀行ATMへ出金できます。手数料は1回220円(銀行口座あての月1回目、みずほ銀行は110円)、上限は1回10万円・月10回です。後払いの枠からd払い残高へチャージする方法は、公式の案内にありません。
dポイントは現金にできる?公式で確認できる範囲
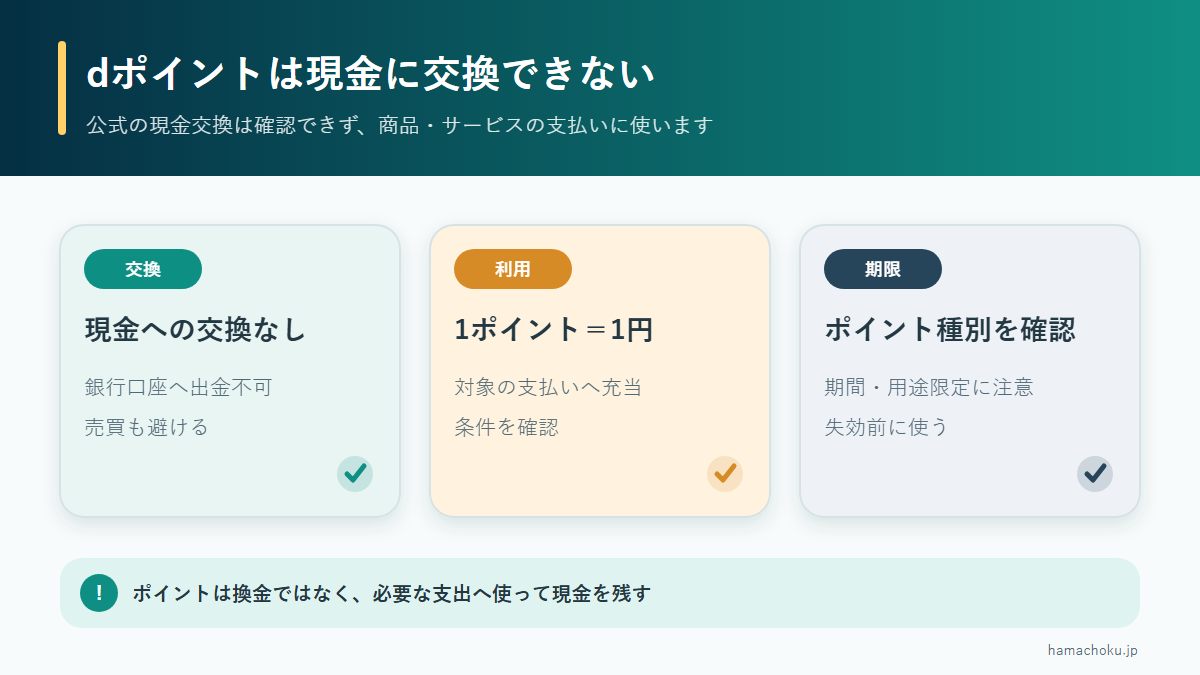
dポイントを現金と交換する公式の仕組みは、2026年11月時点で確認できませんでした。
dポイントクラブ会員規約(2026年7月1日版)の第4条は、dポイントの使い道として次のものを挙げています。
- ドコモ・ドコモFGが指定する商品やサービスの代金への充当
- 会社が指定する特典商品との交換
- ドコモのケータイ料金、ドコモ光、ドコモでんき、ドコモ ガスの料金への充当
- そのほか、会社が別に定める用途
この中に「現金と交換する」という使い道はありません。
現金の代わりに、出費を減らす使い方
現金にはできなくても、毎月払うお金にあてれば、そのぶん手元の現金を残せます。
- d払いでの買い物に、1ポイント1円から使う
- ドコモのケータイ料金やドコモ光などの料金にあてる
期間・用途限定のdポイントは、通常のdポイントより先に使われます。期間・用途限定のポイントどうしでは、失効までの日数が短いものから使われます(会員規約第4条第2項)。
ポイントの売買や不正な取得にも注意
会員規約の第16条は、会社が別に定める場合を除き、会員としての権利を第三者に譲ったり貸したりできないとしています。公式には会員どうしでdポイントを譲る機能がありますが、お金と引き換えにポイントを売ることを認める記述は見当たりませんでした。
また、dポイントを不正に取得・利用しようとしたと会社が判断した場合は、利用停止やポイントの失効の対象になります(会員規約第12条)。
ここまでの要約
dポイントを現金と交換する公式の仕組みは確認できませんでした。会員規約が定める使い道は、代金や料金への充当、特典商品との交換などです。現金が足りないときは、支払いにあてて手元の現金を残す使い方が現実的です。
参照元(外部サイトは新しいタブで開きます)
電話料金合算払い(キャリア決済)の枠を現金化するリスク

「d払い 現金化」で検索すると、電話料金合算払いの枠で商品を買い、業者に売って現金を受け取る方法を宣伝するサイトが見つかります。当サイトは、こうした業者を紹介しません。ここでは、ドコモの規約と公的機関の情報から、この行為のリスクを説明します。
d払いの規約では「利用停止」の対象
d払いご利用規約の第15条第2項は、d払いの利用を停止することがある場合の一つとして「現金等を得る目的で本サービスを利用したとき。」を挙げています。
利用が止まっても、すでに買った分の代金は支払う必要があります。停止されたからといって、請求がなくなるわけではありません。
dカードの規約は現金化目的の利用をはっきり禁止
d払いの支払い方法をdカードにしている場合は、dカード会員規約も関係します。第10条第7項は、現金化を目的としてショッピングの利用枠を使うことを禁止しています。
禁止される例として、買取業者が会員に商品を買わせて買い取る形や、金券類・暗号資産・貴金属類・ブランド品・家電製品など換金しやすい商品を、社会通念上相当とは認められない頻度や金額で買う形が挙げられています。規約上の義務に重大な違反をした場合、会社の請求により残りの債務を一括で支払うよう求められることがあります(第34条第2項)。
払えなくなったときの影響
後払いの枠を現金に換えると、受け取った額より多い金額をあとで払うことになります。その支払いが遅れると、次のような影響があります。
- 支払期日を過ぎると、未払いの残高に年14.5%の延滞利息がかかります(d払いご利用規約第9条第6項)
- ドコモの利用料金の支払いができていないと、d払いの電話料金合算払いが止まります。未払い分を払って入金が確認されると、自動で再開されます
- 期日までに払えず、支払いのお願いや利用停止・契約解除を知らせる文書が発行されると、「期日後料金回収事務手数料」385円(税込)が請求されます。2027年2月請求分(2026年12月請求分を期日までに払えなかった場合)から始まります
国民生活センターは、キャリア決済の請求内容に納得できない場合や請求の保留を希望する場合でも、月額の通信料金などと分けて請求されず、一括で支払わなければならない点を問題として挙げています(2021年の報告資料)。携帯電話料金とまとめて請求されるため、払えない状態が続くと、スマホの利用そのものに影響が出るおそれがあります。
公的機関は「後払い現金化」に注意を呼びかけている
国民生活センターなどの公的機関が「キャリア決済の現金化」だけを取り上げた注意喚起は、2026年11月時点で筆者が確認した範囲では見つかりませんでした。
ただ、仕組みがよく似た「後払い(ツケ払い)現金化」について、金融庁は次の点を挙げて注意を呼びかけています。
- 形式上は後払いの商品売買でも、代金を払う前に購入者が現金を受け取る仕組みであること
- 商品の価値と販売価格が見合っていないことが多いこと
- あとの高額な支払いでかえって生活が苦しくなり、多重債務に陥るおそれがあること
- 取引で提供した個人情報が悪用されたり、ネット上にさらされたりするおそれがあること
- 実態が貸付けで業として行う場合は貸金業にあたるおそれがあり、登録のない業者は違法なヤミ金融業者にあたること
消費者庁も、違法な貸付けや悪質な金融業者への注意を呼びかけるページで、後払い現金化の危険性を説明しています。
アカウントやIDを他人に渡すのは犯罪・規約違反
お金に困っているときほど、アカウントの扱いにも気をつけてください。ドコモは、d払い残高のアカウントを第三者に売る・譲る・譲り受ける行為は犯罪収益移転防止法で禁止された犯罪だと案内しています。罰則は3年以下の拘禁刑もしくは500万円以下の罰金、またはその両方です。
dアカウントのIDやパスワードを第三者に教える、貸す、売る行為も、各サービスの利用規約で禁止されています。違反が確認されると、d払いの即時停止やd払い残高の解約、返金の一時停止などが行われることがあります。
「即日」「高換金率」の広告をうのみにしない
「d払い 現金化 即日」「高換金率」といった言葉で集客するサイトもあります。換金率は業者が自分で示している数字で、公的に確かめられたものではありません。金融庁は「金融ブラックOK」「借金ではありません」といった誘い文句に注意するよう呼びかけています。
クレジットカードの後払い枠を現金化するリスク全般は、クレジットカード現金化のリスクと代わりの選択肢をまとめた記事でくわしく説明しています。
注意
電話料金合算払いの枠を現金に換えても、借金と同じように翌月以降の支払いが増えるだけです。お金が足りない原因は解決しません。下の「相談先と代わりの選択肢」を先に確認してください。
自分でできる予防策:限度額の引き下げと利用停止
電話料金合算払いの限度額は、1,000円単位で自分で設定できます。自分で設定すると、その後は限度額が自動で上がりません。
電話料金合算払いを使わないなら、店頭・電話・My docomoで利用停止を申し込めます。再び使えるようにするには、店頭か郵送での手続きと本人確認書類が必要です。つい使いすぎてしまうのが心配な人は、限度額を下げるか、利用を止めておく方法があります。
ここまでの要約
d払いの規約は「現金等を得る目的」での利用を利用停止の理由としており、dカードの規約は現金化目的の利用を禁止しています。支払いが遅れれば年14.5%の延滞利息や手数料がかかります。公的機関も、似た仕組みの「後払い現金化」に注意を呼びかけています。
参照元(外部サイトは新しいタブで開きます)
- d払いご利用規約(第9条・第15条ほか)
- dカード会員規約(PDF)
- d払い公式ヘルプ「ドコモの利用料金の支払いが出来ておらず、d払いの利用を停止されている場合どうすればよいですか。」
- NTTドコモ「期日後料金回収事務手数料」の新設について(2026年9月30日)
- 国民生活センター「第42回インターネット消費者取引連絡会 報告資料(テーマ:キャリア決済)」(2021年9月28日・PDF)
- 金融庁「『今すぐ現金』『手軽に現金』にご注意ください!」(後払い現金化)
- 消費者庁「違法な貸付(ファクタリング等)や悪質な金融業者にご注意ください!」
- d払いの安全への取組み「犯罪行為となる禁止事項」
- NTTドコモ「ご注意事項|docomoコンテンツ決済」(電話料金合算払いの限度額・利用停止)
お金に困ったときの相談先と代わりの選択肢

現金化を考えるほど困っているなら、ひとりで抱え込まずに相談してください。無料で話を聞いてもらえる公的な窓口があります。
| 相談先 | 連絡先 | 相談できること |
|---|---|---|
| 消費者ホットライン | 188(局番なし) | 現金化業者とのトラブルや契約の悩み。最寄りの消費生活センターなどにつながる |
| 法テラス・サポートダイヤル | 0570-078374(平日9時〜21時、土曜9時〜17時) | 借金の整理など法的な解決方法の案内、弁護士・司法書士による無料法律相談の案内 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051(9時〜17時、土日祝・年末年始を除く) | 借入れや返済についての相談 |
| 金融庁 金融サービス利用者相談室 | 0570-016-811(平日10時〜17時) | 後払い現金化などの金融トラブルについての相談 |
| 警察相談専用電話 | #9110 | ヤミ金融かもしれない業者についての相談 |
| 市区町村の社会福祉協議会 | お住まいの地域の社会福祉協議会 | 生活福祉資金貸付制度(緊急小口資金など)の相談・申込み |
相談先はトップ記事の「無料相談先」の章でもまとめています。
ドコモの料金が払えないとき
まずは、いくら・いつまでに払う必要があるのかを確かめます。支払い状況は、NTTファイナンスの「Webビリング」で確認できます。問い合わせ窓口は、NTTファイナンスの公式サイトや請求書で確認してください。
請求書払いの場合は、期限を過ぎていても請求書を使ってコンビニやドコモショップ・d gardenで払えることがあります。ただし、期限後の支払いには延滞利息が加わり、コンビニの取扱手数料がかかる場合があります。
公的な貸付けや支援制度
- 生活福祉資金貸付制度:低所得世帯、障害者のいる世帯、65歳以上の高齢者のいる世帯が対象の公的な貸付けです。緊急小口資金は無利子です。申込み・相談は、お住まいの市区町村社会福祉協議会で受け付けています
- 生活困窮者自立支援制度:生活保護に至る前の段階で、生活の立て直しを支える制度です。家計の見直しを手伝う家計改善支援などがあります。お住まいの自治体の窓口に問い合わせてください
借りる場合は登録業者か確かめる
どうしても借入れが必要な場合は、登録を受けた貸金業者かどうかを、金融庁の「登録貸金業者情報検索サービス」で確かめてください。返済そのものが苦しい場合は、新たに借りる前に法テラスや日本貸金業協会に相談する方法があります。
 真田 篤
支払いが苦しいときは、一人で抱え込まずに188や法テラスなどの無料窓口に相談してください。
ここまでの要約
お金に困ったときは、188、法テラス、日本貸金業協会、金融庁の相談室、#9110などに無料で相談できます。公的な貸付けとして、社会福祉協議会の生活福祉資金貸付制度もあります。
d払い・dポイントの現金化に関するよくある質問
d払い残高はATMで現金として引き出せますか?
ドコモ回線を契約していて、d払い残高の種別が「現金バリュー」であれば、セブン銀行ATM・ローソン銀行ATMで出金できます。手数料は1回220円(税込)、上限は1回10万円・月10回です(2026年11月時点)。
d払い残高を今日中に現金にできますか?
ATMでの出金なら、操作が終わるとすぐに払い出されます。銀行口座への出金は、平日0時〜正午の依頼で1営業日後、正午〜翌0時の依頼で2営業日後が目安です。
電話料金合算払いでd払い残高にチャージして、出金できますか?
公式に案内されているd払い残高のチャージ方法は、銀行口座、セブン銀行ATM・ローソン銀行ATMでの現金入金、マネックス証券口座、dスマホローンからの入金です。電話料金合算払いは含まれていません(2026年11月時点)。
dポイントを他人に売ってもいいですか?
dポイントクラブ会員規約は、会社が別に定める場合を除き、会員の権利を第三者に譲ったり貸したりできないとしています。お金と引き換えにポイントを売ることを認める記述は見当たりません。
d払いの支払いが遅れるとどうなりますか?
d払いご利用規約では、支払期日を過ぎた未払い残高に年14.5%の延滞利息がかかると定めています。ドコモの利用料金が未払いの間は、電話料金合算払いも使えなくなります。
プリペイドバリューのままでも出金できますか?
できません。出金できるのは、本人確認が終わって「現金バリュー」に切り替わった残高だけです。本人確認はd払いアプリから行います。
まとめ|d払いで現金にできるのは自分で入れた残高だけ
- d払いで正規に現金として引き出せるのは、本人確認済みの「d払い残高(現金バリュー)」だけです
- 出金は銀行口座かセブン銀行ATM・ローソン銀行ATMで、手数料は1回220円(銀行口座あての月1回目でみずほ銀行は110円)、上限は1回10万円・月10回です
- dポイントを現金と交換する公式の仕組みは確認できませんでした。料金や買い物の支払いにあてて、手元の現金を残す使い方ができます
- 電話料金合算払いの枠で現金を得る行為は、d払いの規約で利用停止の理由とされています。dカードの規約も現金化目的の利用を禁止しています
- 支払いが遅れると、年14.5%の延滞利息や、スマホの利用への影響が出るおそれがあります
次に取るべき行動
- d払いアプリで、d払い残高の種別(現金バリューかどうか)と残高を確認する
- dポイントは、ケータイ料金や日々の買い物の支払いにあてる
- 支払いが苦しいときは、現金化を考える前に消費者ホットライン188や法テラス(0570-078374)に相談する
- 使いすぎが心配なら、電話料金合算払いの限度額を下げるか、利用を止めておく