「PayPayに残高があるけれど、今は現金が必要」。そんなときに気になるのが、PayPay残高を現金にできるかどうかです。
結論から言うと、PayPay残高のうち現金にできるのは「PayPayマネー」と「PayPayマネー(給与)」だけです。本人名義の銀行口座へ送金(払い出し)する公式の方法があり、PayPay銀行あてなら手数料は0円です。一方、PayPayマネーライトとPayPayポイントは銀行口座へ送金できません。
また、PayPayクレジット(旧PayPayあと払い)の利用枠を現金に換える行為は、規約違反になるおそれがあります。この記事では、PayPay公式ヘルプと利用規約、金融庁などの公開情報をもとに、次のことを説明します。
- PayPay残高の種類と、出金できる残高・できない残高の違い
- 銀行口座へ出金する公式の手順・手数料・着金までの日数
- マネーライトやポイントを現金にできない理由と、代わりの使い道
- PayPayクレジット枠の現金化や、送金機能を使った取引のリスク
- お金に困っているときの相談先
結論:PayPay残高で現金にできるのは「PayPayマネー」(給与受取分を含む)だけ
PayPay公式ヘルプでは、銀行口座へ送金できる残高を次のように案内しています。
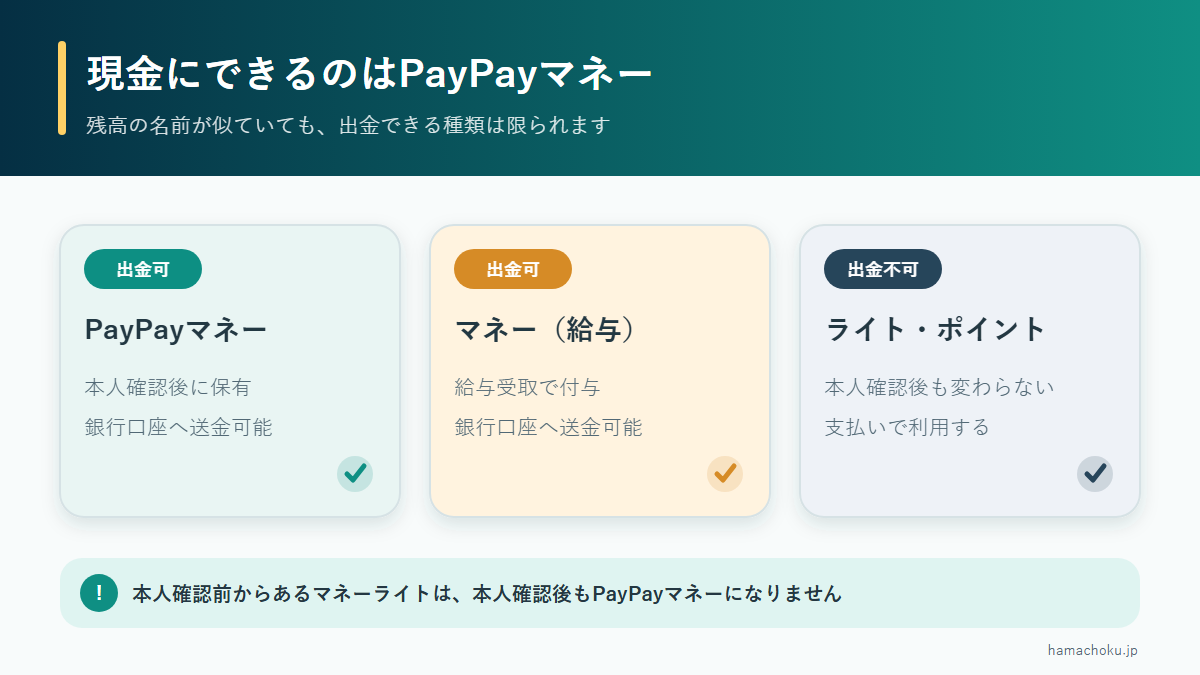
- 送金(払い出し)できる:PayPayマネー、PayPayマネー(給与)
- 送金(払い出し)できない:PayPayマネーライト、PayPayポイント
つまり「PayPayを現金化する」正規の方法は、PayPayマネーを自分名義の銀行口座へ出金することです。出金したお金は普通の預金になるので、あとは銀行のATMなどで引き出せます。
PayPayマネーを持つには本人確認が必要です。本人確認をしていない人がチャージした残高は、チャージ方法にかかわらずすべてPayPayマネーライトになります。まずはアプリで、自分の残高がどの種類なのかを確かめましょう。残高の内訳は、アプリの[ウォレット]画面で確認できます。
ここまでの要約
銀行口座へ出金できるのはPayPayマネーとPayPayマネー(給与)だけです。マネーライトとポイントは出金できません。PayPayマネーを持つには本人確認が必要です。
参照元(外部サイトは新しいタブで開きます)
PayPay残高の種類と、出金できる・できないの違い
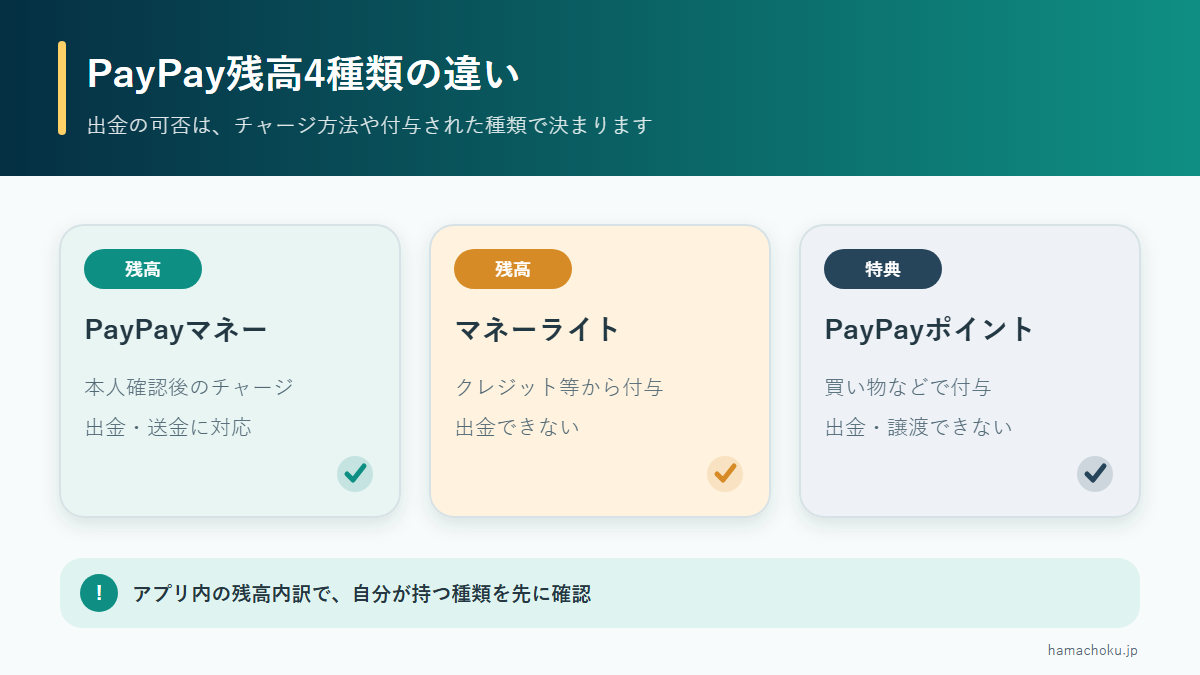
PayPayの残高やポイントには、いくつかの種類があります。見た目は同じ「残高」でも、出金できるかどうかが違います。PayPay公式の解説記事と「PayPay残高利用規約」をもとに整理すると、次のとおりです。
| 種類 | 主な入手方法 | 銀行口座への出金 | 本人確認 |
|---|---|---|---|
| PayPayマネー | 本人確認後に、銀行口座・セブン銀行ATM・ローソン銀行ATM・Yahoo!フリマ/Yahoo!オークションの売上金からチャージ | できる | 必要 |
| PayPayマネー(給与) | PayPay給与受取を利用している場合に、給料日に自動でチャージ | できる | 必要 |
| PayPayマネーライト | PayPayカード・PayPayクレジット・ソフトバンク/ワイモバイルまとめて支払いでのチャージ。本人確認前のチャージもすべてこれになる | できない | 不要 |
| PayPayポイント | 買い物や特典で付与(1ポイント=1円相当) | できない | 不要 |
本人確認をしても、今あるマネーライトはマネーに変わらない
よくある誤解が「本人確認をすれば、手持ちの残高も出金できるようになる」というものです。PayPay公式ヘルプでは、本人確認の前から持っているPayPayマネーライトやPayPayポイントは、本人確認をしてもPayPayマネーにはならないと説明しています。
出金できるのは、本人確認を済ませたあとに、銀行口座やATMなど「PayPayマネーになる方法」でチャージした分です。
クレジットでチャージした残高は出金できない
本人確認が済んでいても、PayPayカードやPayPayクレジットでチャージした残高はPayPayマネーライトになります。そのため、クレジットでチャージした残高を銀行口座へ出金することはできません。
支払いではマネーライトから先に使われる
PayPayの公式解説によると、支払いに使われる順番は、ポイントを支払いに使う設定の場合「PayPayポイント(期間限定)→PayPayポイント(通常)→PayPayマネーライト→PayPayマネー(給与)→PayPayマネー」です。マネーライトがマネーより先に使われる点は変更できません。出金に回したいPayPayマネーは、支払いでは後回しになる仕組みです。
ここまでの要約
出金できるかどうかは、残高の種類で決まります。クレジットでチャージした分や、本人確認前にチャージした分はマネーライトになり、出金できません。本人確認をしても、手持ちのマネーライトはマネーに変わりません。
PayPayマネーを銀行口座へ出金する公式の手順
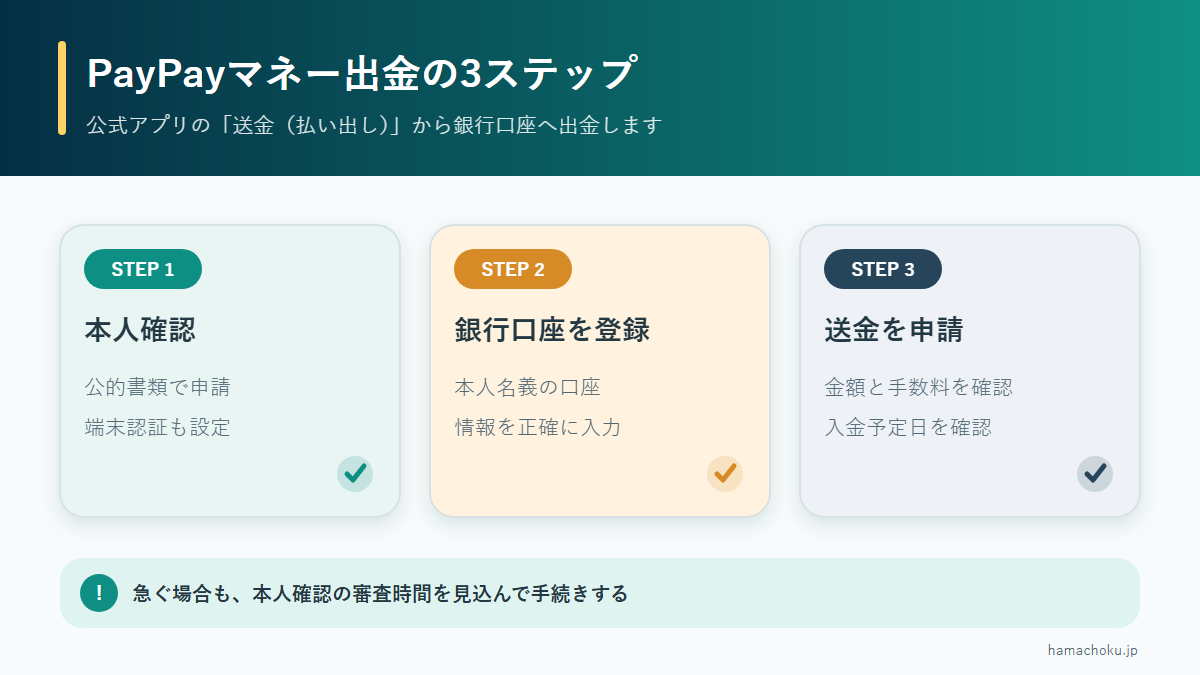
ここからは、PayPayマネーを現金にする正規の方法を説明します。PayPayでは、銀行口座への出金を「送金(払い出し)」と呼んでいます。
出金の前に必要なこと:本人確認と端末の認証
出金には本人確認が必要です。本人確認は、アプリの[アカウント]画面から申請します。2026年11月時点の公式ガイドでは、マイナンバーカードや運転免許証などのICチップを読み取る方法が案内されています。書類を撮影して申請する方法は、2026年11月に終了しています。
審査は最短で当日に終わりますが、数日かかる場合もあります。急いで現金が必要な場合は、この時間も考えておきましょう。また、公式ヘルプでは、送金には端末の認証(スマートフォンの生体認証や画面ロックなど)の設定が必要とされています。
出金の手順
- PayPayアプリ下部の[ウォレット]をタップする
- ウォレット画面下部の[銀行口座に出金する]をタップする
- 登録済みの口座を選ぶ(未登録なら[自分名義の銀行口座を追加する]から登録する)
- 送金額を入力し、[次へ]をタップする
- 内容を確認し、送金ボタンをタップする
出金先は本人名義の個人口座に限られます。法人用口座へは送金できません。送金の処理中は取り消しできないので、口座と金額をよく確認してから手続きしてください。
出金手数料
| 出金先 | 手数料 |
|---|---|
| PayPay銀行 | 何度でも0円 |
| 三井住友銀行 | 月5回まで0円、6回目以降は100円(アプリのバージョン5.57.0以上が必要。おまかせ振分設定での送金は対象外) |
| その他の金融機関 | 100円 |
PayPay給与受取を使っている人は、PayPayマネー(給与)を含む本人名義口座への送金が月1回まで無料です。同じ月の2回目以降などは手数料がかかります。
その他の金融機関あてに少額を出金すると、手数料100円の割合が大きくなります。出金の回数をまとめると、手数料を抑えられます。
口座に届くまでの日数
PayPay給与受取を使っていない場合の着金予定は、公式ヘルプで次のように案内されています。
| 出金先 | 平日5:00までに手続き | 平日5:00以降・金融機関の休業日に手続き |
|---|---|---|
| PayPay銀行 | 即時 | 即時 |
| ゆうちょ銀行 | 3営業日後 | 4営業日後 |
| その他の金融機関 | 翌営業日 | 2営業日後 |
通帳には「PAYPAY」または「ペイペイ」と記載されます。年末年始は金融機関の休業日があるため、着金まで時間がかかる点に注意してください。
出金できる金額
出金は1円から可能です。PayPay残高利用規約の料金表では、払い出しの上限は1回100万円(PayPay給与受取の利用者は80万円)とされています。不正利用防止のために送金額が制限される場合もあります。
出金できないときの確認ポイント
公式ヘルプでは、出金できない主な原因として次のようなものを挙げています。
- 出金できない種類の残高(マネーライト・ポイント)しかない
- 本人確認が完了していない
- PayPayマネーの残高が足りない
- 不正利用防止などのために利用が制限されている
- 登録した口座の情報が間違っている、または法人用口座を選んでいる
- 端末の認証を設定していない
ここまでの要約
出金は[ウォレット]→[銀行口座に出金する]から行います。手数料はPayPay銀行あてが0円、その他の金融機関は100円が基本です。PayPay銀行なら即時、その他は翌営業日〜数営業日で着金します。
マネーライトやポイントを現金にできない理由と使い道
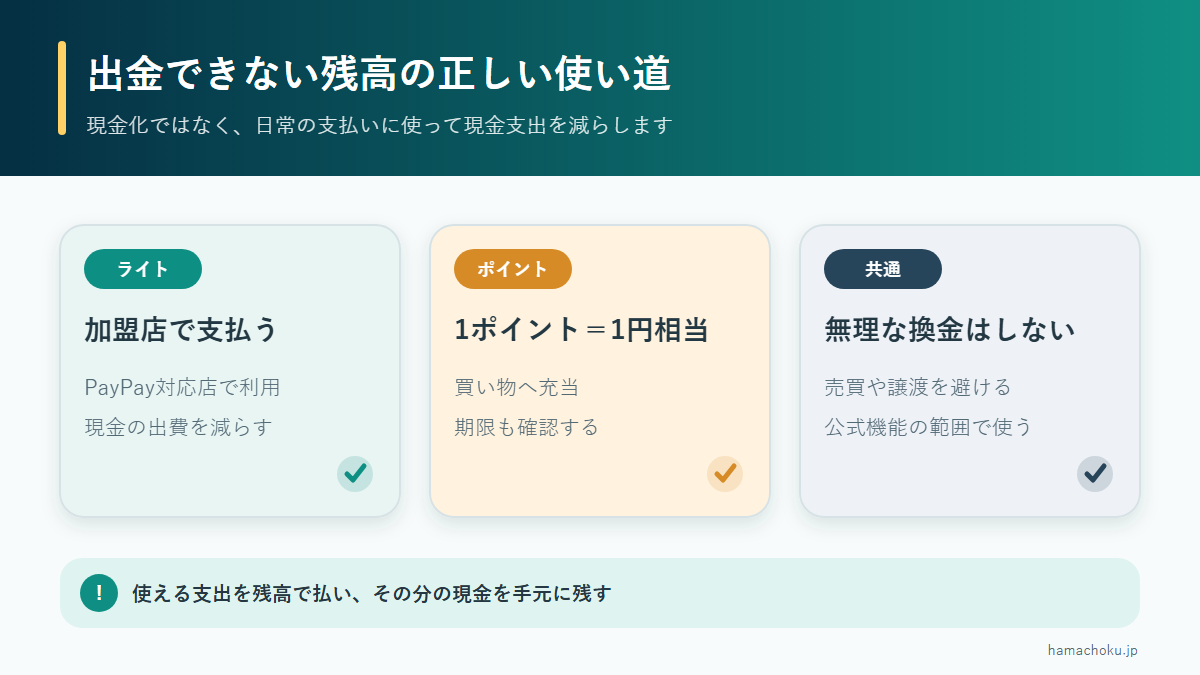
規約で「払い戻しできない」と決まっている
PayPay残高利用規約では、PayPayマネーライトは「法令に定める場合を除き、払い戻すことはできません」と定められています。PayPayポイントも「払い戻すことはできません」とされています。
PayPayマネーライトは、資金決済法(電子マネーなどのルールを定めた法律)にもとづく「前払式支払手段」として発行されています。前払式支払手段は、先にお金を払って買い物に使う仕組みのものです。PayPayマネーライトの「資金決済法に基づく表示」でも、払い戻しは原則行わず、例外はサービスを廃止する場合と法令で定められた場合だけと書かれています。
現金にできない残高の使い道
現金にできなくても、生活費の支払いに充てれば、その分の現金を手元に残せます。
- スーパーやドラッグストアなど、PayPay加盟店での日用品の買い物に使う
- オンラインショッピングの支払いに使う
- PayPayマネーライトとPayPayマネーには有効期限がないので、急いで使い切る必要はない
ポイントの使い方や期間限定ポイントの有効期限については、「PayPayポイントは現金化できる?出金できない理由と正しい使い道」で詳しく説明しています。
注意
マネーライトやポイントを「現金に換えます」とうたう個人や業者がSNSなどで見つかることがあります。残高を相手に送っても、現金が振り込まれる保証はありません。PayPayは、利用者自身が「送る・受け取る」機能で行った取引は補償の対象外としています。
ここまでの要約
マネーライトとポイントは、規約で払い戻しができないと決まっています。日々の支払いに使い、その分の現金を残すのが現実的な使い道です。
参照元(外部サイトは新しいタブで開きます)
注意:PayPayクレジット(旧PayPayあと払い)枠の現金化はリスクが大きい

「PayPayあと払い 現金化」と検索する人もいます。PayPayあと払いは、2023年8月1日からアプリ上の表示が「PayPayカード」のミニアプリと支払い方法「クレジット」に変わり、現在は「PayPayクレジット」と呼ばれています。
先に説明したとおり、PayPayクレジットでチャージした残高はマネーライトになるため、公式の方法では出金できません。そのため、クレジット枠で商品を買って売るなど、別の方法で現金を得ようとする話が出てきます。こうした行為には次のリスクがあります。
規約違反になるおそれがある
PayPayカード株式会社の「PayPayカード会員規約」第33条第9項には、「会員は、換金を目的として商品・サービス等の購入等にクレジットカード利用可能枠を利用することはできないものとします。」と定められています。つまり、現金に換えるために利用枠で買い物をすることは認められていません。
PayPayクレジットを利用している人は、自分が同意した規約をアプリやPayPayカードの公式サイトで確認してください。
利用停止や、残りの支払いの一括請求につながることがある
同じ会員規約の第22条では、換金を目的とした商品購入の疑いがあるなど、利用状況が不適当または不審だとカード会社が認めた場合、通知なしに利用を断ったり停止したりできるとしています。会員資格の取り消し事由にもあげられています。
さらに第24条では、規約上の義務への重大な違反があった場合、カード会社の請求により、未払いの債務全額をすぐに支払わなければならない(期限の利益の喪失)と定めています。分割で返すつもりだったお金を、一度に請求される可能性があるということです。
手元に残るお金より、支払う金額のほうが多い
利用枠で買った商品を売って現金を得ても、翌月に支払うのは利用した金額の全額です。商品を買った値段より安くしか売れなければ、その差額はそのまま負担になります。お金が足りない状況で、次の月の支払いをさらに増やすことになります。
「後払い現金化」をうたう業者は違法な貸付けのおそれ
金融庁は、「後払い(ツケ払い)現金化」に注意するよう呼びかけています。形は後払いの商品売買でも、代金を払う前に現金を受け取り、あとで受け取った額より高い代金を払う仕組みです。金融庁は、経済的な実態が貸付けで業として行われる場合は貸金業にあたるおそれがあり、登録を受けずに営む者は「違法なヤミ金融業者」だとしています。高額な支払いで多重債務に陥るおそれや、個人情報が悪用されるおそれも指摘されています。
クレジットカードの利用枠を現金化する行為全般のリスクは、クレジットカード現金化のリスク解説で詳しく説明しています。
ここまでの要約
PayPayクレジットでチャージした残高は出金できません。換金目的で利用枠を使うことはPayPayカード会員規約で禁止されており、利用停止や一括請求につながるおそれがあります。「後払い現金化」の業者は、金融庁が違法なヤミ金融のおそれを指摘しています。
参照元(外部サイトは新しいタブで開きます)
送金機能を使った残高の売買・「現金化します」の誘いに注意
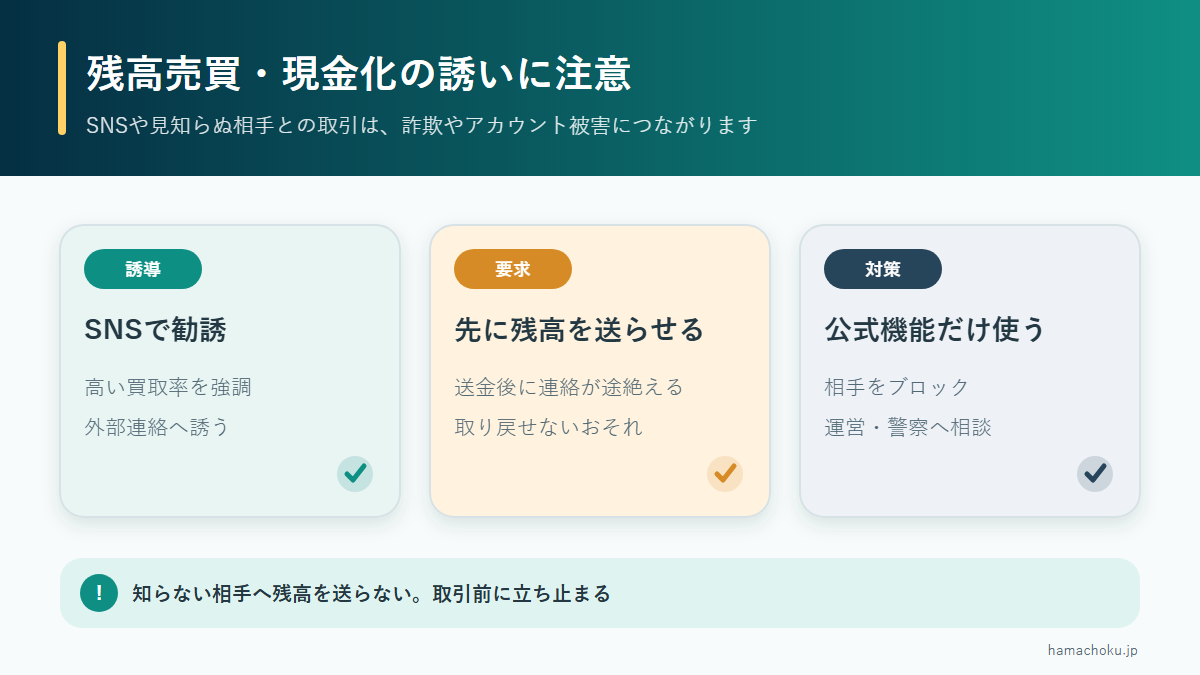
PayPayには、ほかのユーザーに残高を送る「送る・受け取る」機能があります。この機能を使い、見知らぬ人との間で残高と現金をやり取りしようとするとトラブルになりやすいので注意が必要です。
PayPayが注意を呼びかけている手口
PayPay公式ヘルプやお知らせでは、次のような手口が紹介されています。
- SNSで存在しないチケットや品物を譲ると持ちかけ、残高を受け取ったあとに連絡を絶つ
- 「残高を送れば倍にして返す」などと誘い、送らせたあとに連絡が取れなくなる
- 副業の初期費用や教材費として残高を送らせる
- キャンペーンを装ってログイン情報を聞き出す
自分で残高を送った取引は、PayPayの補償制度の対象外です。送った残高を返してほしい場合も、PayPayは利用者同士での解決をお願いしているとしています。
アカウントの売買・貸し借りは規約違反
PayPayは、アカウントの登録者と実際の利用者が違う場合(家族間での利用、アカウントの貸与、売買など)や、SNSにMyコードを載せて不特定多数から残高を受け取る行為を、規約違反の例としてあげています。PayPay残高利用規約でも、残高を第三者に利用させることは禁止されています。不正な目的で利用した場合は、利用停止や残高の失効、アカウントの閉鎖などの措置がとられることがあります。
2026年10月14日のお知らせでは、売られたアカウントが詐欺やマネーロンダリング(犯罪で得たお金の出どころを隠すこと)に悪用されるおそれがあると警告しています。犯罪の認識がなくても、捜査や取り調べの対象になることがあるとも書かれています。
SNSの「お金を貸します」にも注意
お金に困っていると、SNSで「個人間融資」の書き込みが目に入ることがあります。国民生活センターは、見知らぬ相手から借りるのはやめるよう呼びかけています。相談事例には、違法な高金利での貸付けもありました。金融庁も、個人を装ったヤミ金融業者がいることや、個人情報が悪用される危険を指摘しています。
注意
送金の画面で警告が表示されたら、取引をやめることを考えてください。被害にあったと思ったら、アプリから詐欺の疑いがある取引を報告し、警察相談専用電話(#9110)や消費者ホットライン(188)に相談しましょう。
 真田 篤
SNSなどで残高の買い取りや現金化を持ちかけられても、相手に送金しないでください。見知らぬ相手とのやり取りは詐欺の被害につながりやすく、補償も受けられません。
ここまでの要約
見知らぬ相手との残高のやり取りは、詐欺の被害につながりやすく、補償も受けられません。アカウントの売買・貸し借りは規約違反で、犯罪に巻き込まれるおそれもあります。
お金に困っているときの相談先と代わりの選択肢
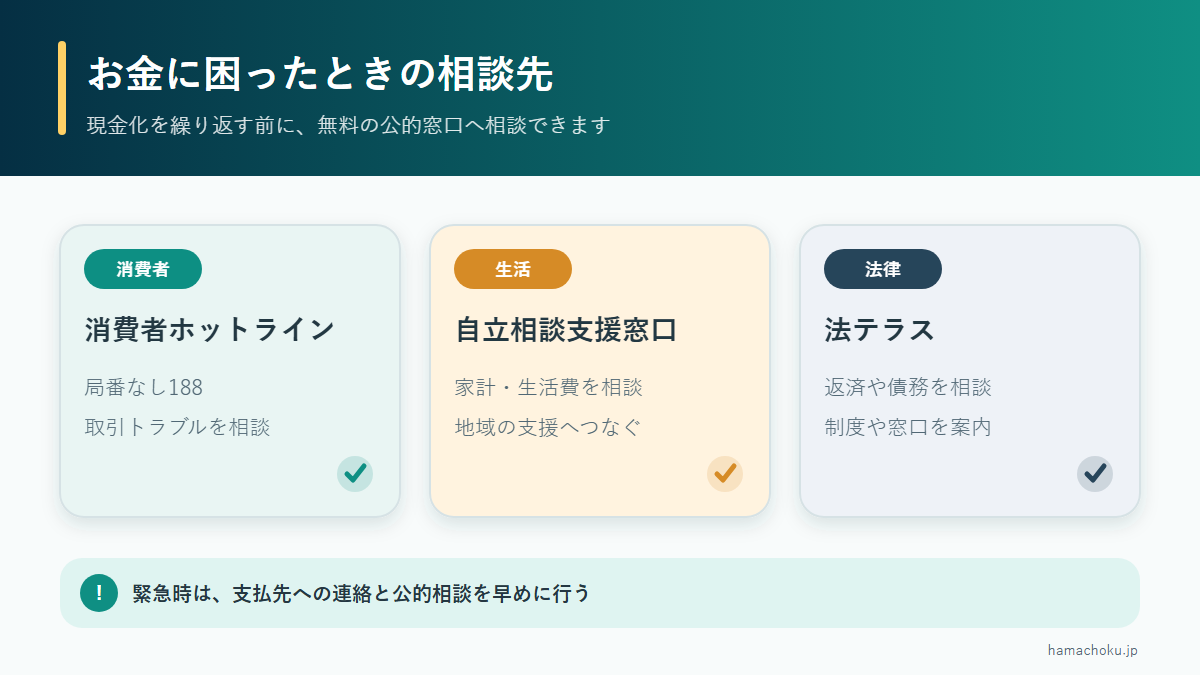
PayPay残高を現金にしたい理由が「生活費が足りない」「支払いが間に合わない」なら、ひとりで抱えずに公的な窓口へ相談するのも一つの方法です。
| 相談先 | 連絡先・内容 |
|---|---|
| 消費者ホットライン | 188。近くの消費生活センターなどを案内してもらえる |
| 法テラス・サポートダイヤル | 0570-078374(平日9時〜21時、土曜9時〜17時)。借金などの法的トラブルの相談窓口を案内 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051(9時〜17時、土日祝・年末年始を除く) |
| 金融庁 金融サービス利用者相談室 | 0570-016-811(平日10時〜17時) |
| 警察相談専用電話 | #9110。詐欺やヤミ金融の被害が疑われるとき |
| 市区町村の社会福祉協議会 | 生活福祉資金貸付制度の相談窓口 |
公的な貸付制度:生活福祉資金貸付制度
生活福祉資金貸付制度は、低所得者世帯・障害者世帯・高齢者世帯を対象に、都道府県社会福祉協議会が行う貸付制度です。窓口は住んでいる地域の市区町村社会福祉協議会です。連帯保証人を立てる場合は無利子、立てない場合は年1.5%とされています(緊急小口資金などは無利子)。利用できるかどうかは、条件や返済の見込みをもとに判断されます。
今すぐできること
- PayPayマネーがあれば、公式の方法で自分の口座へ出金する
- マネーライトやポイントは、食料品や日用品の支払いに使い、現金の出費を減らす
- クレジットの支払いが難しいときは、遅れる前にカード会社へ相談する
ほかの相談先は、トップページの相談先のまとめでも紹介しています。
ここまでの要約
お金の悩みは、188や法テラスなどの公的窓口に相談できます。条件に合えば、社会福祉協議会の生活福祉資金貸付制度も選択肢になります。
参照元(外部サイトは新しいタブで開きます)
よくある質問
PayPay残高をATMで直接引き出せますか?
PayPay公式ヘルプで案内されている現金化の方法は、本人名義の銀行口座への送金(払い出し)です。口座へ出金したあと、その銀行のキャッシュカードなどでATMから引き出してください。なお、セブン銀行ATMやローソン銀行ATMは、現金でPayPay残高にチャージするために使えます。
家族や友人の銀行口座に出金できますか?
できません。PayPay残高利用規約では、払い出し先の口座名義は利用者本人のものに限られています。法人用口座への送金もできません。
本人確認をしたら、今あるマネーライトも出金できるようになりますか?
なりません。本人確認の前から持っているPayPayマネーライトやPayPayポイントは、本人確認後もPayPayマネーには変わりません。本人確認後に銀行口座などからチャージした分が、PayPayマネーになります。
出金手数料を無料にする方法はありますか?
PayPay銀行あての出金は何度でも0円です。三井住友銀行あては月5回まで0円です。PayPay給与受取を使っている場合は、PayPayマネー(給与)を含む本人名義口座への送金が月1回まで無料になります(2026年11月時点)。
出金の手続きを取り消せますか?
PayPay公式ヘルプによると、送金の処理中は取り消しできません。出金先の口座と金額を確認してから手続きしてください。
PayPayマネーライトに有効期限はありますか?
ありません。PayPayマネーライトの「資金決済法に基づく表示」に、有効期限はないと書かれています。急いで使い切ったり、手放したりする必要はありません。
まとめ
- PayPay残高で現金にできるのは、PayPayマネーとPayPayマネー(給与)だけ
- 出金は[ウォレット]→[銀行口座に出金する]から。本人名義の口座が対象で、本人確認が必要
- 手数料はPayPay銀行あてが0円、その他の金融機関は100円が基本(2026年11月時点)
- マネーライトとポイントは払い戻しできないので、日々の支払いに使う
- PayPayクレジット枠の換金目的の利用は規約で禁止されており、利用停止や一括請求のおそれがある
- 見知らぬ相手との残高のやり取りや、アカウントの売買はしない
次に取るべき行動
- PayPayアプリの[ウォレット]で、残高の内訳(マネー・マネーライト・ポイント)を確認する
- PayPayマネーがあれば、公式の手順で本人名義の口座へ出金する
- 生活費や返済に困っているなら、消費者ホットライン(188)や法テラス(0570-078374)に相談する