
ペイディ(Paidy)の支払いが迫っているのに、手元のお金が足りない。そんなとき「ペイディ 現金化」「ペイディ 現金化 即日」と検索して、後払い枠を現金に換える方法を探している人もいるかもしれません。「ペイデイ」「payid」と入力して調べている人も同じ状況だと思います。
先に結論を書きます。ペイディの利用規約は、現金化を目的とした商品の購入を禁止しています。公式ヘルプでも、現金化を検知した場合は利用を止め、請求を一括に変更することがあると案内しています。現金化で受け取れる額は使った額より少なく、支払いは使った額の全額が残ります。お金が足りないときは、現金化ではなく、支払い方法の見直しや公的な相談窓口を使うほうが安全です。
この記事でわかること:
- ペイディの仕組み(支払い方法・手数料・利用可能枠)
- ペイディにキャッシング(現金の借入れ)機能があるか
- 後払い枠を現金化した場合に起こりうること(規約・公式の記載ベース)
- 後払い現金化に関する金融庁・消費者庁・警察庁の情報
- 支払いが苦しいときに使える窓口と、代わりの選択肢
本記事は特定の現金化業者を紹介しません。業者の利用方法や手順も扱いません。
ペイディ(Paidy)の仕組み:翌月にまとめて払う後払いサービス
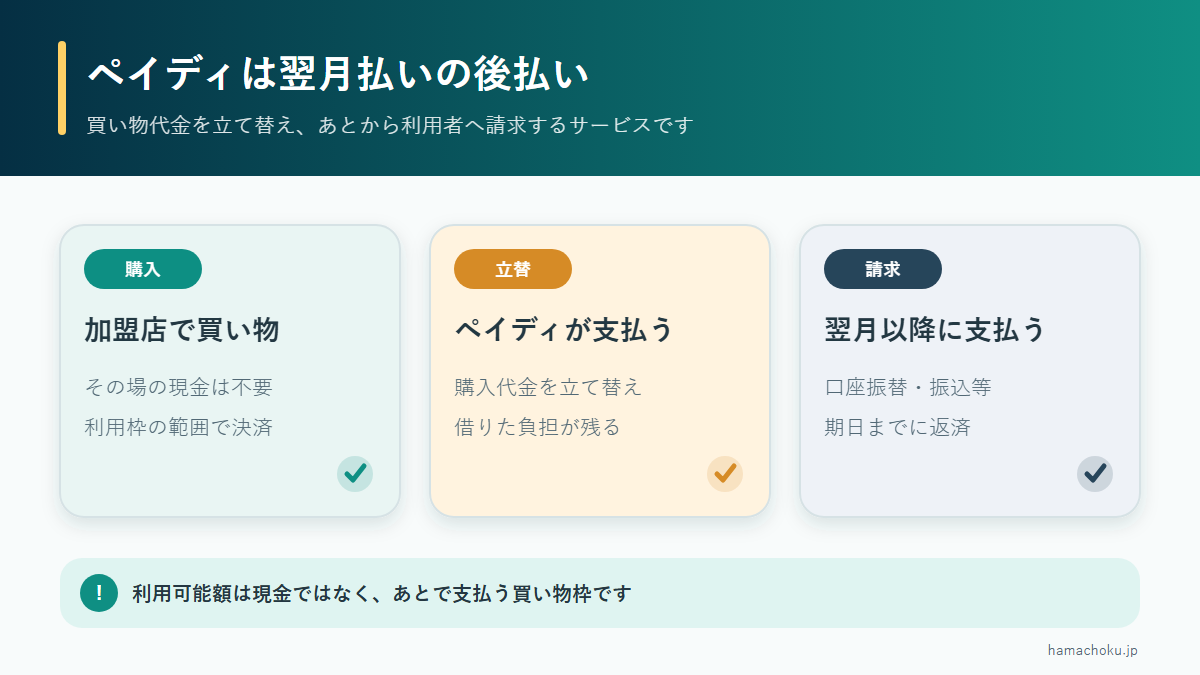
ペイディは、ネットショップや実店舗での買い物代金を、翌月にまとめて支払える後払いサービスです。運営はPaidy合同会社です。ペイディプラス利用規約 第1条では、加盟店でメールアドレス・電話番号・ワンタイムパスワードを示して後払いを使うサービスと説明されています。
請求と支払いの流れ
公式サイトによると、1か月分の利用額は翌月1日〜5日にメールやSMSで案内されます。支払いは翌月27日までです。支払い方法は次の3つから選べます。
- コンビニ払い
- 口座振替(自動引き落とし)
- 銀行振込
手数料
買い物をするときに、ペイディ側の手数料はかかりません。手数料が関係するのは、翌月に支払うときです。
| 支払い方法 | 手数料(2026年11月時点) |
|---|---|
| 口座振替 | 無料 |
| 銀行振込 | ペイディの手数料は無料。金融機関の振込手数料は自己負担 |
| コンビニ払い(1回払いのみ) | 1回の支払いごとに390円(税込) |
| コンビニ払い(3・6・12回あと払いを含む) | 請求月の支払額に応じて109円〜371円(税込) |
3・6・12回あと払い
1回の買い物が一定額以上なら、支払いを3回・6回・12回に分けられます。対象は、3回なら3,000円以上、6回なら6,000円以上、12回なら12,000円以上の買い物です。分割手数料は口座振替・銀行振込なら無料です。コンビニ払いでは月に一度、最大371円(税込)の手数料がかかります。
利用するには、本人確認をしてペイディプラスに申し込む必要があります。ペイディプラスは、ペイディの会員向けサービスの名前です。
利用可能枠(限度額)
ペイディで使える金額の上限を「利用可能枠」といいます。公式ヘルプでは、利用可能枠は「ペイディプラスの審査に基づいて設定」され、ペイディアプリで確認できると説明されています。具体的な金額の目安は公式ヘルプに記載がありません。自分の枠はアプリの「ご利用明細」で確認してください。
ここまでの要約
ペイディは、買い物代金を翌月27日までにまとめて払う後払いサービスです。口座振替なら支払い手数料は無料、コンビニ払いは1回390円(税込)などの手数料がかかります。利用可能枠は審査で決まり、アプリで確認します。
ペイディにキャッシング機能はある? 公式で確認した結論

「ペイディキャッシング」と検索する人もいますが、2026年11月時点で公式サイト・公式ヘルプ・利用規約を確認した範囲では、ペイディに現金を借りる機能(キャッシング)の案内はありませんでした。
確認できたことは次の3点です。
- ペイディの利用規約は、加盟店での買い物代金をペイディが立て替えたり、代金の請求権を譲り受けたりする「後払い」の仕組みを定めたものです。現金を貸す条項はありません
- 公式ヘルプ「詐欺やトラブルに関するご注意」には、「ペイディには『お金を送る・受け取る』機能はありません。」と書かれています
- 同じページでは、ペイディを使った金銭のやり取りを持ちかける話には応じないよう呼びかけています
つまり、ペイディの枠は「買い物の代金を後で払うための枠」です。ATMで現金を引き出したり、口座にお金を振り込んでもらったりする使い方は、公式には用意されていません。
注意
「ペイディで現金を受け取れる」「ペイディの枠をお金に換えます」という話は、ペイディの公式サービスではありません。SNSのDMや広告で持ちかけられても、電話番号・メールアドレス・認証コードを教えないでください。
ここまでの要約
公式情報を確認した範囲では、ペイディにキャッシング機能はありません。公式ヘルプも「お金を送る・受け取る」機能はないと明記しています。
参照元(外部サイトは新しいタブで開きます)
「ペイディ現金化」とは何か:手元に残るお金と支払いの差
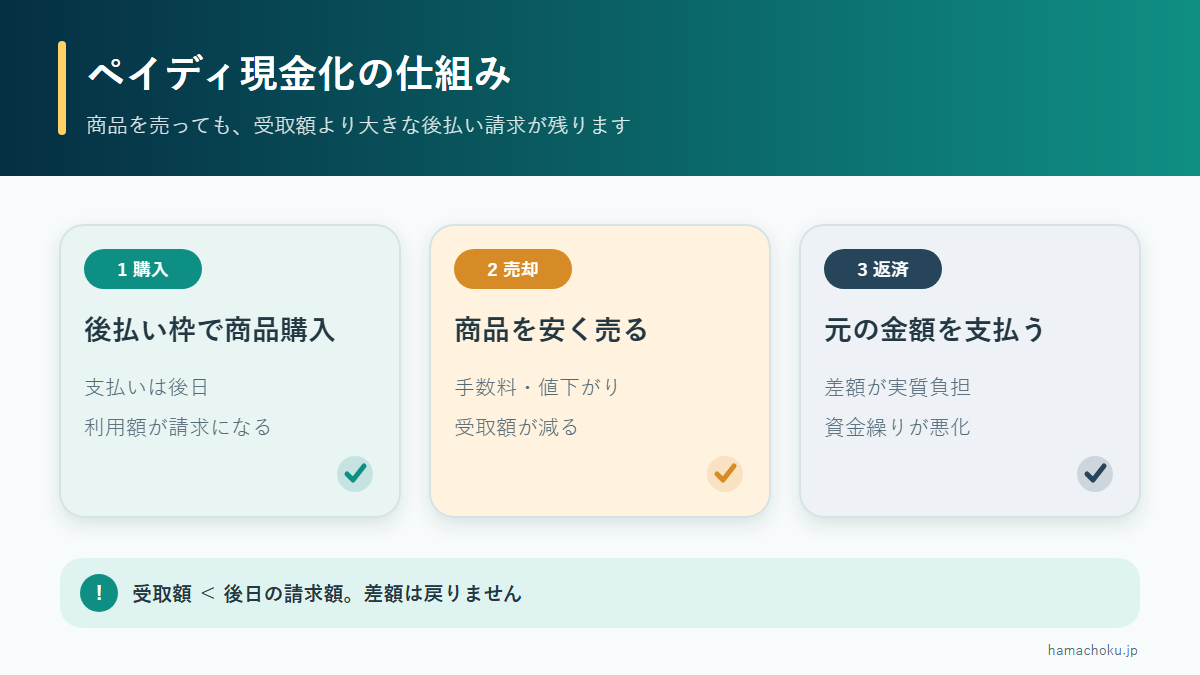
ペイディ現金化とは、ペイディの後払い枠で商品を買い、その商品を売ってお金を得る行為を指して使われる言葉です。「ペイディ換金」とも呼ばれます。クレジットカードのショッピング枠の現金化と、構図はほぼ同じです。
この行為には、仕組みの上で避けられない問題があります。
- 商品を売って得られるお金は、通常、買った金額より少なくなります
- 一方で、ペイディへの支払いは買った金額の全額です
- 差額は、実質的に「お金を借りるための高いコスト」になります
日本クレジット協会も、カードのショッピング枠の現金化について「カード利用した代金はクレジットカード会社に支払わなければなりません」と注意しています。ペイディの後払い枠でも、同じことが言えます。翌月の支払いが苦しい人が現金化をすると、翌月はさらに大きな支払いを抱えることになります。
「即日」「口コミ」「知恵袋」の情報について
「ペイディ 現金化 即日」「ペイディ 現金化 口コミ」「ペイディ現金化 知恵袋」などで検索すると、体験談のような書き込みが見つかることがあります。しかし、個人の書き込みは内容を確かめる方法がありません。ペイディ公式は、「#即日現金化」などのハッシュタグを使ったSNSの勧誘を、注意すべき手口として挙げています。
判断の材料にするなら、ペイディの利用規約・公式ヘルプと、公的機関の情報を使ってください。クレジットカードの現金化全体のリスクは、クレジットカード現金化のリスク解説でもまとめています。
ここまでの要約
ペイディ現金化は、後払いで買った商品を売ってお金にする行為です。手元に入るお金は使った額より少なく、支払いは全額残ります。SNSの「即日現金化」の勧誘は、ペイディ公式が注意を呼びかけている手口です。
参照元(外部サイトは新しいタブで開きます)
ペイディの規約で禁止されていること:利用停止・一括請求のリスク

ペイディの後払い枠の現金化は、利用規約で禁止されています。ここでは、規約と公式ヘルプに書かれている内容をそのまま紹介します。
利用規約の禁止事項
| 規約 | 条文の内容(2026年11月時点) |
|---|---|
| ペイディ利用規約 第10条1項(7) | 禁止行為として「換金を目的とした商品購入等」を挙げています |
| ペイディ利用規約 第10条2項 | 禁止行為をした、またはそのおそれがあると判断した場合、利用を断ることができ、利用者は期限の利益を失って未払い分を直ちに支払うと定めています |
| ペイディプラス利用規約 第4条3項 | 「現金化を目的として商品・サービスの購入などに本サービスを使用してはならず」と定めています |
| ペイディプラス利用規約 第29条1項 | 「短時間に換金性商品を連続して購入する等」利用状況が不審な場合、事前通知なしに利用を保留・停止することがあると定めています |
「期限の利益を失う」とは、分割や翌月払いといった「支払いを待ってもらえる権利」がなくなることです。残っている支払いを、すぐに全額払うよう求められる状態になります。
公式ヘルプが案内している措置
ペイディ公式ヘルプ「現金化行為に関するご注意とお願い」では、次のように案内されています。
- 「現金化」など換金を目的とした商品の購入は、利用規約で禁止している
- 換金目的で買った商品を、第三者に買い取ってもらう行為も禁止している
- 禁止行為を検知した場合、サービスの全部または一部の利用を停止したうえで、請求を一括に変更することがある
- 「現金を差し上げます」などの勧誘に応じると、受け取れる金額がわずかだったり、提供した情報が詐欺や犯罪に悪用されたりするおそれがある
商品の所有権の問題
ペイディ利用規約 第9条では、ペイディで買った商品の所有権は、支払いが終わるまでペイディ側に残る(所有権留保)と定めています。支払いが終わるまで、商品を譲渡するなど所有権を侵害する行為をしないことも定められています。ペイディプラス利用規約 第17条1項でも、商品の質入れや譲渡など所有権を侵害する行為は、期限の利益を失う事由に挙げられています。
注意
支払いが終わっていない商品を売ることは、規約上「自分のものではない商品を売る」ことにあたる可能性があります。利用停止や一括請求につながるおそれがあるため、避けてください。
ここまでの要約
ペイディの利用規約は、現金化目的の購入と、換金性の高い商品の不審な連続購入をはっきり禁止・制限しています。公式ヘルプも、現金化を検知した場合は利用停止と一括請求に切り替えることがあると案内しています。
参照元(外部サイトは新しいタブで開きます)
ペイディの支払いが遅れた場合に起こること

現金化を考える人の多くは「今月の支払いに間に合わない」という状況にあります。ここでは、支払いが遅れた場合について、公式で確認できた内容をまとめます。
支払期日の延長はできない
公式ヘルプ「支払い期日に間に合わない」では、「ご連絡をいただいても、お支払い期日の延長はできません。」と案内されています。期日を過ぎた場合は、届く案内に従って支払います。口座振替の場合、期日を過ぎた請求は口座振替では払えず、再引き落としもありません。メールやSMSの案内に従ってコンビニ払いか銀行振込で支払います。
遅延手数料と遅延損害金
公式ヘルプでは、期日を過ぎて支払った場合、遅延手数料が加算されることがあると案内されています。金額は公式ヘルプに記載がなく、支払い直前の案内やアプリで確認するよう書かれています。
利用規約には、遅れた場合の遅延損害金(支払いが遅れたことへの損害賠償金)の年率が書かれています。
- ペイディ利用規約 第8条:年14.6%
- ペイディプラス利用規約 第18条:1回払いは年14.6%。分割払いは、年14.6%で計算した額と、残金全額に法定利率をかけた額のいずれか低い額
長く払わないと一括請求になることがある
ペイディプラス利用規約 第17条1項では、支払いが遅れ、20日以上の期間を定めた書面または電磁的方法(メールなど)の催告にも応じなかった場合、期限の利益を失うと定めています。つまり、残りの支払いをまとめて請求される可能性があります。
信用情報への影響
ペイディは、割賦販売法にもとづき、利用者の支払いに関する情報を指定信用情報機関のCIC(株式会社シー・アイ・シー)に報告していると公表しています。信用情報は、クレジットカードやローンの審査で参照される情報です。支払いの状況は、今後の審査に関係しうると考えておきましょう。
 真田 篤
ペイディの支払期日は延長できません。払えないとわかった時点で、口座振替への変更や分割の条件を公式で確認してください。
ここまでの要約
ペイディの支払期日は延長できません。遅れると遅延手数料がかかることがあり、規約上の遅延損害金は年14.6%です。催告後も払わないと一括請求になることがあります。支払い情報は信用情報機関のCICに報告されています。
後払い現金化に関する金融庁・消費者庁・警察庁の情報

後払いを使った現金化については、公的機関も注意を呼びかけています。
金融庁・消費者庁の注意喚起
金融庁と消費者庁は、いわゆる「後払い(ツケ払い)現金化」に注意するよう呼びかけています。説明されている仕組みは、形式上は商品の後払い販売ですが、代金を払う前に購入者がお金を受け取り、後日、給料日などに商品代金を払うというものです。受け取ったお金と商品代金の差額が高くなる傾向があるとされています。
金融庁のページには、次の記載があります。
- 「形式的に商品の売買等であっても、その経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあります。」
- 「貸金業登録を受けずに貸金業を営む者は、違法なヤミ金融業者(罰則の対象)です。」
消費者庁は、後払い現金化の危険として、高額な支払いで生活がかえって苦しくなり、多重債務に陥るおそれがあること、提供した個人情報が悪用されたりネットでさらされたりするおそれがあることを挙げています。
警察庁の資料にある摘発例
警察庁の年次資料には、後払いや現金化に関係する摘発例が載っています。
- 令和3年の資料:インターネット広告で融資を募り、「給与ファクタリング」や「購入代金の後払いによる商品販売」を装って、法定利息の約23倍から約139倍で貸し付けた事件。令和3年5月までに6人・3法人が貸金業法違反(無登録営業)等で検挙されました(千葉、沖縄)
- 令和7年の資料:クレジットカードのショッピング枠の現金化サイトを運営し、商品の販売を装って「キャッシュバック」名目で実質的にお金を貸し付けた事件。令和7年4月までに13人・1法人が出資法違反(高金利の脱法行為)で検挙されました(警視庁)
これらはペイディを名指しした事件ではありません。それでも、「商品の売買」の形をとった現金化が、実態は違法な貸付けとして摘発されることがある点は押さえておきましょう。
自己破産のときに不利になるおそれ
借金の整理で自己破産をする場合、裁判所が「免責」(支払い義務をなくすこと)を認めるかが問題になります。破産法 第252条1項2号は、免責を認めない事由の一つとして、「信用取引により商品を買い入れてこれを著しく不利益な条件で処分したこと」(破産手続の開始を遅らせる目的の場合)を挙げています。後払いで買った商品を安く売る行為は、これにあたるおそれがあります。ただし、同条2項により、裁判所が事情を考えて免責を認める場合もあります。個別の判断は、弁護士や法テラスに相談してください。
ここまでの要約
金融庁は、後払い現金化は実態が貸付けなら貸金業に該当するおそれがあり、無登録なら違法なヤミ金融だとしています。警察庁の資料には、後払い販売やショッピング枠現金化を装った貸付けの摘発例があります。現金化は自己破産の免責で不利になるおそれもあります。
支払いが苦しいときにペイディ側でできること

ペイディは支払期日の延長に対応していません。それでも、公式の機能や窓口で負担を軽くできる場合があります。
1. 支払い方法を口座振替にする
コンビニ払いは1回の支払いごとに手数料がかかります。口座振替にすると、ペイディの支払い手数料は無料です。毎月の小さな出費ですが、確実に減らせます。
2. 3・6・12回あと払いに変更する
ペイディプラスに申し込んでいれば、一括払いで買った決済を、あとからペイディアプリの「ご利用明細」で3・6・12回あと払いに変更できます。条件は次のとおりです。
- 1回の買い物が、3回なら3,000円以上、6回なら6,000円以上、12回なら12,000円以上
- 変更は決済ごとに行う(まとめて変更はできない)
- Amazonでの利用は、購入後にアプリから変更できない
- 利用可能額を超えた決済がある場合は変更できない
- すでに分割にした支払いを、さらに分割にすることはできない
分割手数料は口座振替・銀行振込なら無料です。ただし、分割にしても支払う総額は減りません。翌月以降の支払いも含めて計画を立ててください。
3. ペイディに問い合わせる
ペイディの公式ヘルプには、次の問い合わせ手段が案内されています。
- お問い合わせフォーム
- オンライン通話(ヘルプページのボタンから、ログインして利用)
公式ヘルプでは、22時〜翌9時は混雑しやすいとされています。支払いが遅れる旨の連絡は不要で、連絡しても期日の延長や分割での支払いには対応できないと案内されています。分割払いの残額を一括払いに変えたい場合は、電話ではなくお問い合わせフォームを使うよう案内されています。
注意
ペイディの問い合わせ窓口を名乗るSNSアカウントや、「支払いを肩代わりします」という連絡には注意してください。問い合わせは、ペイディ公式サイトやアプリからたどれる窓口を使いましょう。
ここまでの要約
ペイディは期日の延長には応じませんが、口座振替への変更で手数料をなくしたり、条件を満たせば3・6・12回あと払いに変えたりできます。問い合わせは公式のフォームかオンライン通話を使います。
お金に困っているときの相談先と代わりの選択肢

ペイディの支払いだけでなく、生活費そのものが足りない場合は、一人で抱えずに公的な窓口へ相談してください。相談は無料のものが多く、現金化よりも負担の少ない方法が見つかることがあります。
相談先
| 窓口 | 相談できること・連絡先(2026年11月時点) |
|---|---|
| 消費者ホットライン | 188。最寄りの消費生活センターなどを案内してもらえます。ペイディを使ったトラブルや悪質な勧誘の相談に |
| 法テラス・サポートダイヤル | 0570-078374(平日9時〜21時、土曜9時〜17時。祝日・年末年始を除く)。借金や債務整理の法的な相談先の案内 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051(9時〜17時。土日祝・年末年始を除く)。借金の返済や多重債務の相談 |
| 金融庁 金融サービス利用者相談室 | 0570-016811(平日10時〜17時)。後払い現金化などの違法な業者に関する情報提供・相談 |
| 警察相談専用電話 | #9110。ヤミ金融や脅し・しつこい取り立てなどの被害の相談 |
代わりの選択肢
- 生活福祉資金(緊急小口資金):一時的に生活が苦しくなった世帯向けの公的な貸付制度です。厚生労働省の一覧では、緊急小口資金は10万円以内、無利子、保証人不要、償還期限は据置期間(2か月以内)経過後12か月以内とされています。詳しくはお住まいの地域の社会福祉協議会に問い合わせます
- 債務整理の相談:借入れやほかの後払いの支払いが重なっている場合は、法テラスや弁護士・司法書士に相談すると、返済計画の見直しを含めて選択肢を整理できます
- 支出の見直し:ペイディの新しい利用を止め、翌月以降の支払額を増やさないことも大切です
ほかの相談先や、カード現金化を考えたときの判断のしかたは、トップ記事の相談先の章でも紹介しています。
ここまでの要約
生活費が足りないときは、188、法テラス、日本貸金業協会、金融庁の相談窓口などに相談できます。公的な貸付制度として、社会福祉協議会の緊急小口資金(10万円以内・無利子)もあります。
参照元(外部サイトは新しいタブで開きます)
よくある質問
ペイディでATMから現金を引き出すことはできますか?
2026年11月時点で公式情報を確認した範囲では、ペイディに現金を引き出す機能はありません。公式ヘルプには「ペイディには『お金を送る・受け取る』機能はありません。」と書かれています。
「ペイディ現金化 即日OK」という広告やSNS投稿は信用できますか?
ペイディ公式は、SNSの投稿・DM・広告で「#即日現金化」などを使って勧誘する手口に注意するよう呼びかけています。応じると受け取れる額がわずかだったり、提供した情報が悪用されたりするおそれがあるとしています。
現金化が見つからなければ問題ないのでは?
見つかるかどうかに関係なく、ペイディの利用規約は現金化を目的とした購入を禁止しています。また、現金化で得たお金は使った額より少なく、ペイディへの支払いは全額残ります。お金の不足は解消されず、翌月の負担が増えます。
ペイディの支払期日を延ばしてもらうことはできますか?
できません。公式ヘルプでは、連絡をしても支払期日の延長はできないと案内されています。期日を過ぎると遅延手数料がかかることがあるため、払える分は早めに払い、支払いの全体が厳しい場合は公的な相談窓口に相談してください。
現金化をしたあとで自己破産をすると、どうなりますか?
破産法 第252条1項2号は、信用取引で買った商品を著しく不利益な条件で処分したことを、免責を認めない事由の一つに挙げています。ただし、裁判所が事情を考えて免責を認める場合もあります。個別の判断は、法テラスや弁護士に相談してください。
口コミや知恵袋に書かれているペイディ現金化の情報は参考になりますか?
個人の書き込みは、内容が正しいかを確かめる方法がありません。ペイディの利用規約・公式ヘルプと、金融庁・消費者庁などの公的機関の情報をもとに判断することをおすすめします。
まとめ
- ペイディは、買い物代金を翌月27日までにまとめて払う後払いサービスです
- 公式情報を確認した範囲では、キャッシング機能や「お金を送る・受け取る」機能はありません
- 現金化を目的とした購入は、ペイディの利用規約で禁止されています
- 公式ヘルプは、現金化を検知した場合に利用停止と一括請求に切り替えることがあると案内しています
- 現金化で手元に入るお金は使った額より少なく、支払いは全額残ります
- 金融庁は、後払い現金化は実態が貸付けなら貸金業に該当するおそれがあると注意しています
次に取るべき行動
まず、ペイディアプリで今月の請求額と支払期日を確認してください。そのうえで、次の順に検討しましょう。
- 支払い方法を口座振替にして、コンビニ払いの手数料をなくす
- 条件を満たす決済は、3・6・12回あと払いへの変更を検討する
- 生活費そのものが足りない場合は、188や法テラス、お住まいの社会福祉協議会に相談する
現金化の勧誘には応じず、公式の窓口と公的な相談先を使ってください。


